Това показва доклад за пазара на жилища за отдаване под наем, изготвен от международната адвокатска кантора CMS в сътрудничество с консултантската компания за недвижими имоти CBRE Group.
Нов клас активи

Пазарът на частни жилища под наем е от ключово значение в Западна Европа. Той започва да става също толкова важен и в Централна и Източна Европа (ЦИЕ), където икономическият растеж и разхлабената парична политика доведоха до бум на цените на жилищата, като направиха купуването на жилище много по-трудно, отколкото беше за предишните поколения. Има основателни очаквания инвестициите в жилищните имоти, предназначени за отдаване под наем (т.нар. Private Rented Sector – PRS), постепенно да се превърнат в нов основен клас активи и в Централна и Източна Европа.
Това показва доклад за пазара на жилища за отдаване под наем, изготвен от международната адвокатска кантора CMS в сътрудничество с консултантската компания за недвижими имоти CBRE Group.
Данните на CBRE показват, че през 2021 г. в Европа инвестициите в офиси са намалели до нивото им от 2016 г., а са се увеличили капиталовите потоци в два други сегмента: индустриален и логистичен сектор (ръст от 137%) и жилищен сектор (152% ръст). През същата година общият оборот на инвестициите в жилищни имоти достига 109 млрд. евро, което е два пъти над средния годишен обем през предходните пет години. Въпреки нарастващите политически, икономически и финансови предизвикателства от началото на 2022 г. през първата й половина в сектора в цяла Европа са инвестирани около 32 млрд. евро, което е с 8% над средния показател за последните пет години.
В Централна Европа с най-голям дял в общия обем на инвестициите в жилищни сгради е Чехия благодарение на сделка за портфолио от недвижими имоти (1.3 млрд. евро), сключена през 2020 г. Извън тази сделка Полша и Чехия имат приблизително равен дял и заемат около 94% от общия инвестиционен пазар от 2016 г. насам. На Румъния се падат 5%, на Словакия – 1%, а в Унгария досега не е регистрирана почти никаква активност в този пазарен сектор. По информация от румънския офис на CMS интересът към този клас активи в Букурещ расте, като само през последното тримесечие са получени запитвания във връзка с два подобни проекта.
Голямата разлика между обемите по държави съответства на относителната зрялост на сектора в отделните юрисдикции – Полша и Чехия изпреварват регионалните конкуренти по отношение на обема на строителството на жилища за отдаване под наем, тъй като все повече строителни предприемачи ги разглеждат като приложима алтернатива на строителството с цел продажба.
Примерите от развиващите се западноевропейски пазари потвърждават, че секторът има голям инвестиционен потенциал. През първата половина на 2022 г. например Германия е привлякла най-голям дял от инвестициите в него. Три нейни града се нареждат сред първите десет в Европа. Позициите на Мадрид (първо място) и Барселона (четвърто място) са пример колко бързо секторът може да се появи и развие на пазари, които не са водещи в сферата. В обозрим период от време същото би могло да се случи и на имотния пазар в столиците в ЦИЕ.
Пазарът на жилищата за отдаване под наем в повечето големи имотни пазари в Западна Европа сега е интересен за институционалните предприемачи и инвеститори. Но това невинаги е било така. Той се е развивал постепенно с разрастването на икономиките. Колкото по-високо е равнището на брутния вътрешен продукт в дадена държава, толкова по-ниско е нивото на собствениците на жилища сред населението. Респективно – толкова по-голяма роля играе пазарът на жилища под наем.
Обяснението е, че недвижимите имоти (по-специално жилищните) винаги са служили като консервативни и сигурни активи за натрупване на богатство. В същото време строителството никога не е успявало да настигне нарастващото търсене на инвестиционния капитал. Тази насока на развитие се подсилва от намаляването на лихвените проценти и понижаването на финансовите разходи, което е решаваща тенденция през последните няколко десетилетия, прекъсвана само в кратки периоди на икономическа криза (например Голямата финансова криза от 2007-2008 г.). Това натрупване на богатство доведе до високи цени на жилищата на почти всички пазари. Големите стойности на имотите създават големи възможности за строителните предприемачи и инвеститорите, но водят и до проблеми с достъпността на жилищата в градовете с нарастващо население.
Както вече казахме, основното наблюдение е, че по-високото ниво на БВП на глава от населението в дадена държава съответства на по-ниско съотношение на притежаването на жилища (като има и изключения). Към 2021 г. делът на собствениците на жилища на пазарите в Западна Европа показва предимно тенденция към спад, докато в региона на ЦИЕ той остава относително стабилен спрямо нивата през 2010 г. Предполагаше се, че непрекъснатото увеличаване на цените на жилищата ще изтласка все повече хора от пазара за купуване на имоти, но изключително свободните условия за ипотечно кредитиране и (в някои случаи) мерките за държавна подкрепа помогнаха на хората да получат достъп до собствено жилище. По данни на Евростат през 2020 г. 70% от населението на ЕС обитават собствено жилище, а останалите 30% живеят в жилище под наем. Най-високият наблюдаван дял на собственост е в Румъния (96%), Словакия (92%), Унгария (91%), Полша (86%) и Чехия (79%). България се доближава до Полша, като през 2020 г. собственици на жилища у нас са 84.3% от населението, а през 2021 г. този дял е 84.9%.
За сравнение – в Западна Европа нивата на население със собствено жилище са между 51% в Германия и 81% в Норвегия, като Норвегия е изключение.
Социалните и демографските промени стимулират пазара на наемите в Централна и Източна Европа, тъй като се увеличава броят на домакинствата в най-големите градове, макар в държавите като цяло той да намалява. Освен това се променят нагласите към наемането, особено сред по-младото поколение. Младите хора ценят гъвкавостта при избора на жилище и по естествен начин наемите придобиват все по-голяма популярност сред тях. В някои от институционалните сгради за отдаване под наем наемателите са предимно представители на поколенията Y (родените между началото на 80-те и края на 90-те години на миналия век) и Z (родените между края на 90-те и 2010 г.).
Според прогнозата на Oxford Economics до 2030 г. населението в Братислава, Прага и Варшава вероятно ще нарасне с 4-6%, в Будапеща ще остане стабилно, а в Букурещ ще се свие с 6%. Според данни на НСИ населението в София се очаква да се увеличи с около 2% до 2030 г. Това означава, че държавите от Централна Европа ще бъдат по-урбанизирани, а населението в столиците ще продължава да нараства.
След години на постоянен растеж цените на жилищата на някои пазари в Централна и Източна Европа все още са сравнително ниски като абсолютна стойност. Към първата половина на 2022 г. продажните цени на жилищата в Букурещ бяха средно 1700 евро на кв.м, а в Будапеща – 2000 евро на кв.м. На другия край на скалата са Прага с 4800 евро на кв.м и Братислава с 3500 евро на кв.м средна цена. В София за същия период средните цени на жилищата варираха между 1500 и 2000 евро на кв.м според вида и локацията на имота.
С охлаждането на икономиките можем да се надяваме, че годините на екстремно повишаване на цените може би са приключили. Предполага се, че нарастването ще се забави на повечето пазари до края на лятото, тъй като ипотечните кредити в Европа започнаха да поскъпват, заплатите започнаха да намаляват при рязко покачваща се инфлация, а общите икономически нагласи станаха негативни заради нарастващите опасения от предстояща рецесия.

На 30 октомври Национално сдружение „Недвижими имоти“ проведе XII издание на годишната конференция INSPIRE TO HIGHER 2026, тази година под надслов „Пазарът се променя. Ние отговаряме.“ Събитието събра професионалната общност, експерти, представители на бизнеса и международни организации в един ден, посветен на най-важните въпроси пред пазара и брокерската професия. В рамките на програмата бяха поставени теми, свързани с икономическата среда и кредитирането, перспективите пред пазара през 2027 г., европейското законодателство, енергийната ефективност, данъчните политики, инвестиционните нагласи на различните поколения и ролята на изкуствения интелект в сектора. Участниците имаха възможност не само да чуят различни експертни гледни точки, но и да задават […]
Научи повече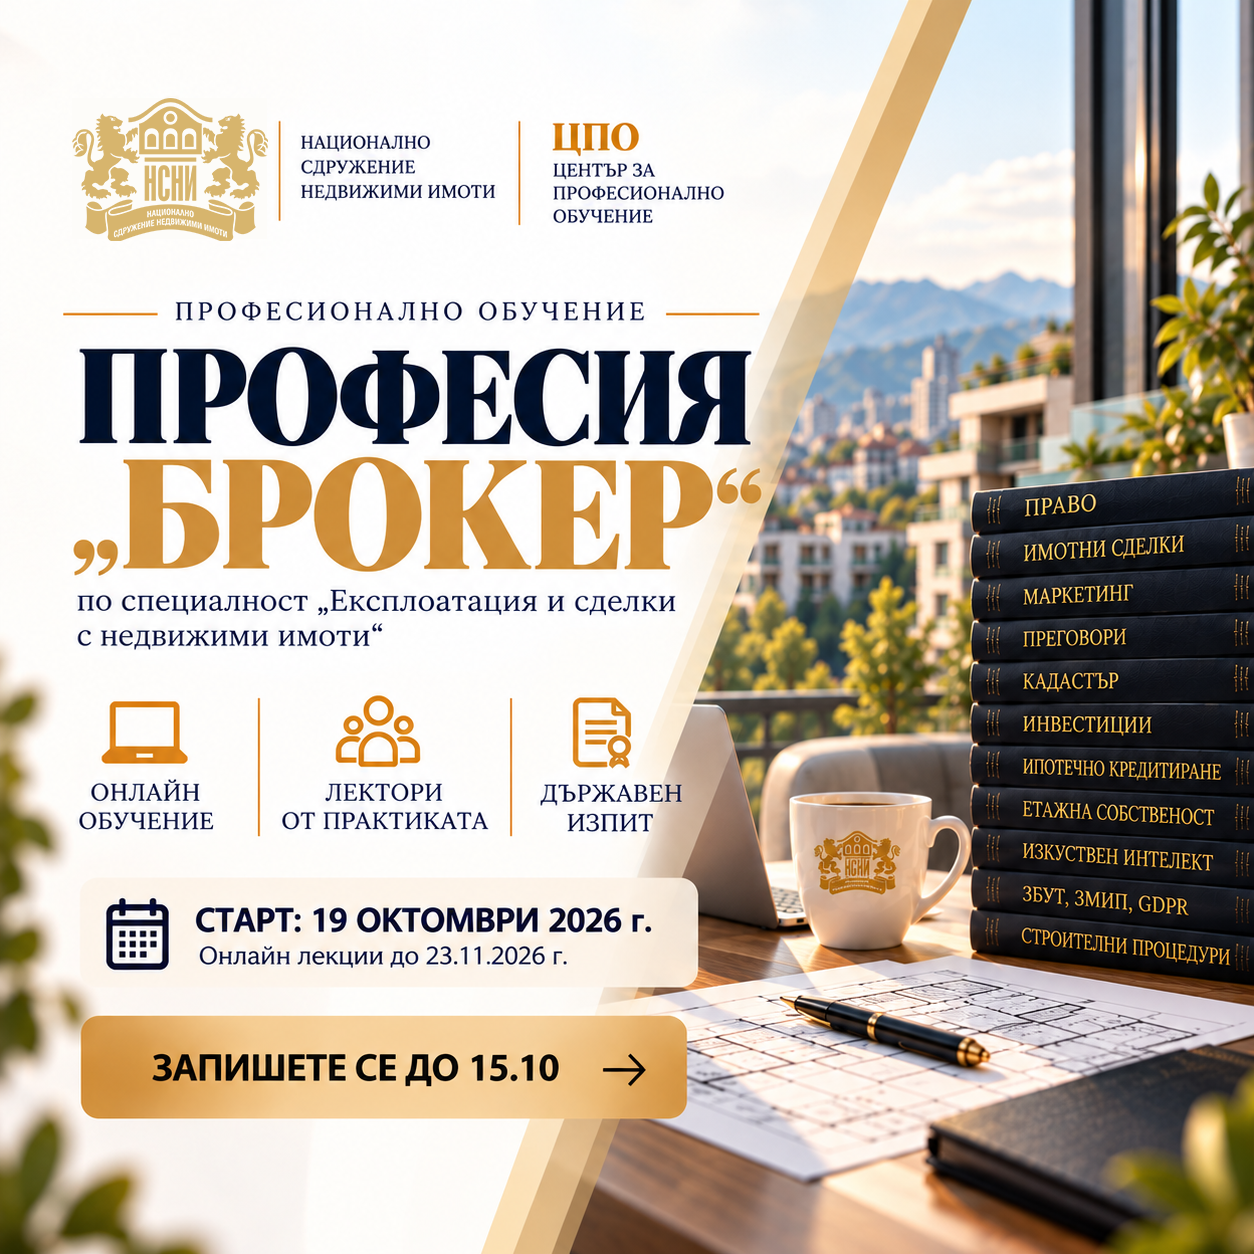
Специалност „Експлоатация и сделки с недвижими имоти“ Центърът за професионално обучение към НСНИ стартира нов курс за професионално обучение по професия „Брокер“, специалност „Експлоатация и сделки с недвижими имоти“. Програмата обхваща ключови области от ежедневната работа на брокера – право, сделки с недвижими имоти, работа с клиенти, строителни процедури, маркетинг, кадастър, оценки и преговори, ипотечно кредитиране, етажна собственост, нормативни изисквания и изкуствен интелект. Обучението се провежда онлайн и съчетава професионална подготовка с експертизата на лектори с практически опит в съответните области. 📅 Старт: 19 октомври 2026 г. 💻 Формат: онлайн обучение 🕘 Основен часови диапазон: 09:00 – 12:15 ч. 📚 […]
Научи повечеКомисията по професионална етика (КПЕ) към НСНИ публикува Отворено писмо до членовете на Сдружението във връзка зачестили случаи на обяви за „частни лица“ и отказ за огледи с колеги. От КПЕ напомнят, че тази практика е в пряко нарушение на Практически стандарт 3-8 от Етичния професионален кодекс на НСНИ, който задължава агенциите да споделят информация за офертите си и да осигуряват огледи и преговори с всички колеги и техните клиенти (освен при изрично писмено указание от продавача/наемодателя). От Комисията приканват членовете на НСНИ да бъдат пример за колегиалност, етика и прозрачност на пазара. 👉 Прочетете пълния текст на ОТВОРЕНО ПИСМО […]
Научи повече
Пазарът на недвижими имоти в София отчита успокояване и баланс между търсене и предлагане, като опасенията за „имотен балон“ или срив са неоснователни. Това коментираха в предаването „Квадратни метри“ Искрен Зографски (член на УС на Регионална структура София към НСНИ) и инж. Ирена Перфанова (председател на REM Advisory Group към Икономическия съвет за Европа към ООН.). Основни изводи от анализа: Инфлацията като основен двигател: Основен фактор за поведението на купувачите е инфлацията и цените на стоките, а не лихвените проценти, които остават без съществена промяна. Различна динамика по сегменти: Имотите в ниския ценови клас (под 200 000 евро) са дефицитни […]
Научи повече


